

要点解析 | 报关填制规范与合规底线 来源:世纪通AD&HR 发布日期:2026-09-30
报关填制规范与合规底线
报关单是进出口货物通关的核心单证,其填制质量直接关系到通关效率、企业信用乃至法律责任。依据《中华人民共和国海关进出口货物报关单填制规范》(现行版本为海关总署2019年第18号公告),本文对填制规范的总体框架、退单风险、重点申报事项及法律后果进行系统梳理,供广大进出口企业及相关从业人员参考。
规范溯源与总体框架
《报关单填制规范》以海关总署公告形式发布,逐栏目规定报关单"填什么、怎么填、特殊情况怎么办",是企业规范申报的法定尺度,也是海关审核的统一标准。规范按栏目顺序对49个栏目逐一作出规定,后附用语含义。
从实务角度看,49栏可归纳为9大模块,每个模块对应不同的栏目(如下图所示)。掌握这一框架,有助于企业在录单、复核时按图索骥,避免遗漏。
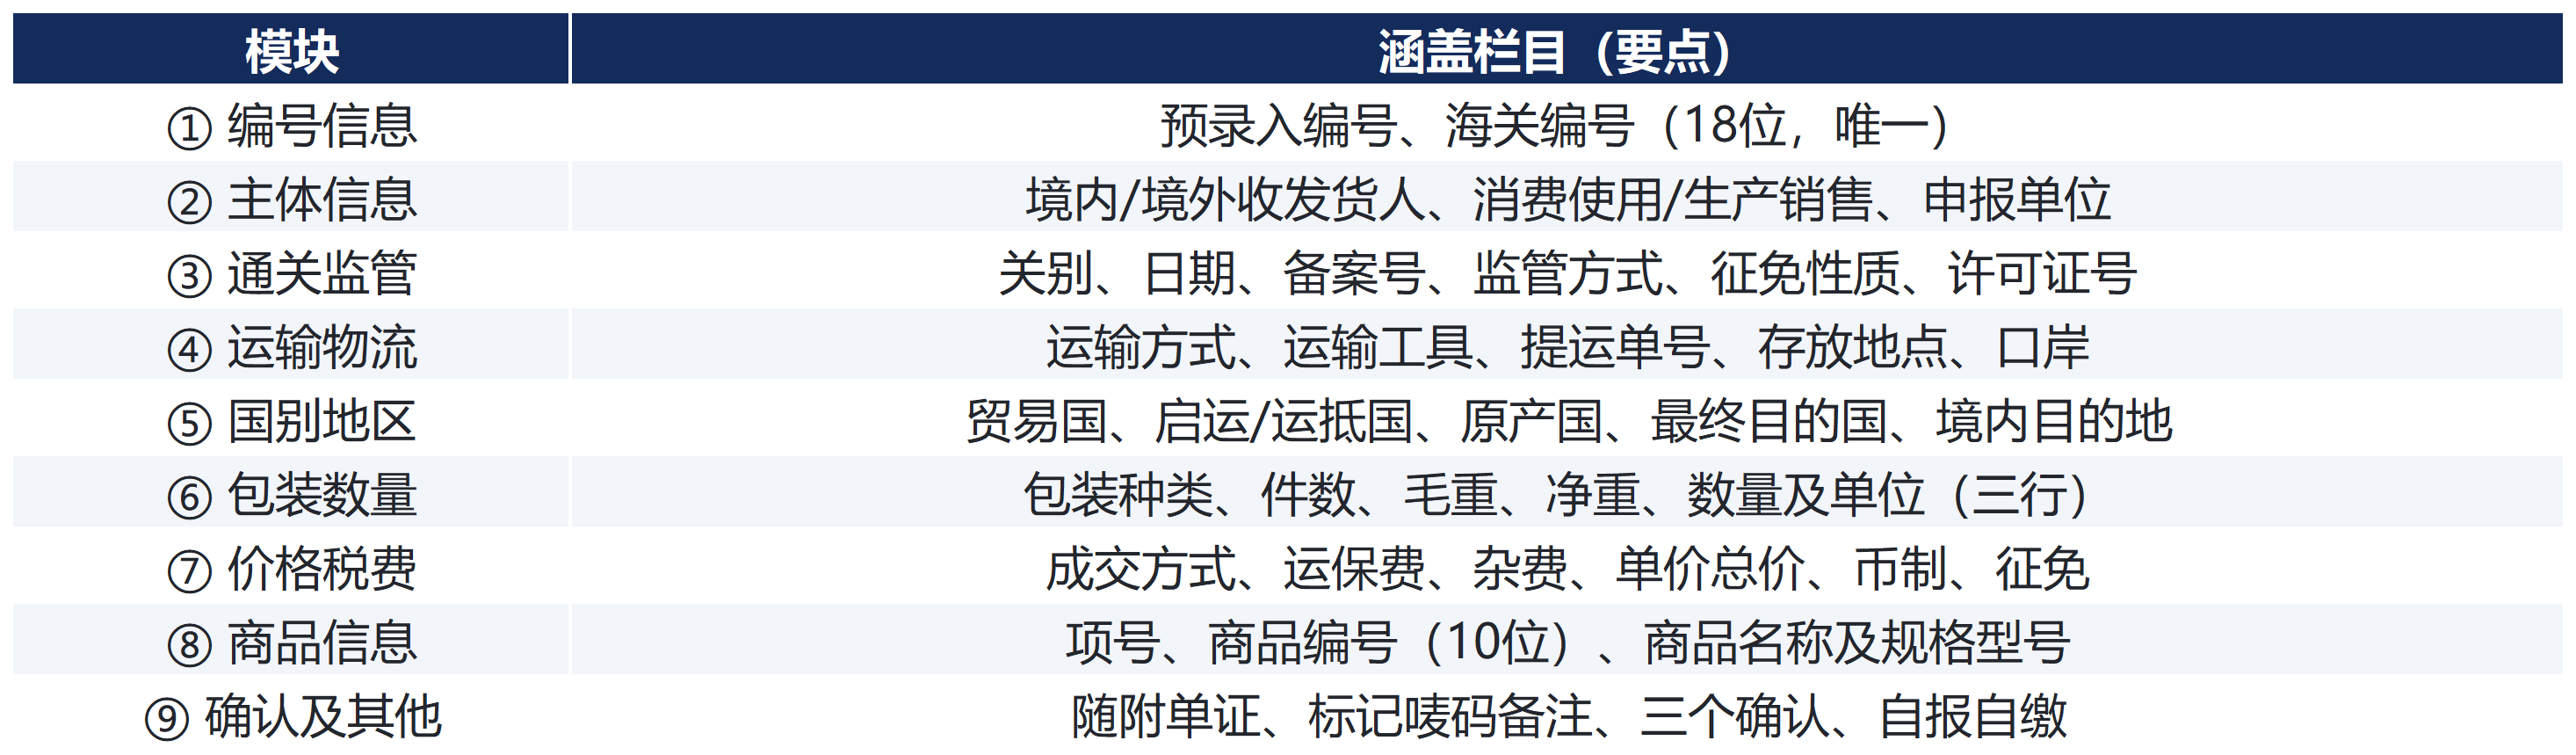
九大模块对应栏目细分表
退单类型与高频易错点
申报被退单,本质上反映的是申报质量与规范要求的差距。退单按触发环节和代价可细分为四类,如下图:
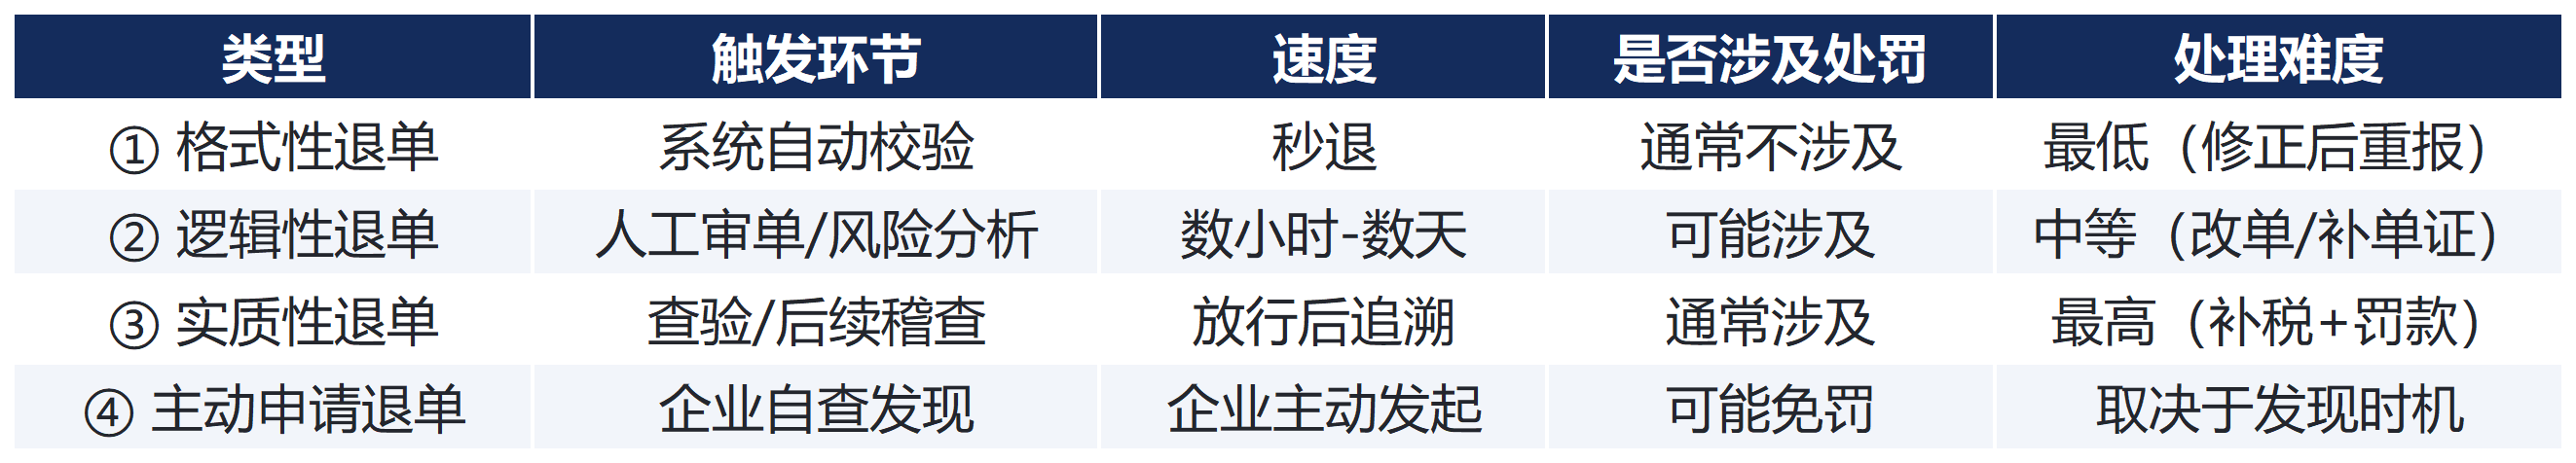
退单类型划分表
格式性退单中有三类易错点值得重点防范:
(一)唯一性要求。一份报关单只能填报一个备案号、一种监管方式、一种征免性质、一个许可证号、一个提运单号,一票货物对应多个提单的必须分单填报。
(二)备注栏注意规范填写。在实务中,公式定价须填"公式定价+备案编号+@",预裁定须填"预裁定+决定书编号",暂时进境及展览货物须填类别并注明复运期限。
(三)标点符号必须使用半角字符。因全角符号导致退单的案例在实务中并不少见。建议企业统一半角输入习惯,跨单证校验时保持字段一致。
三项重点申报事项
(一)木质包装申报
木质包装是国际贸易中常见的运输载体,但其背后潜藏的检疫风险不容小觑。松材线虫被称为“松树癌症”,染病松树最快40天枯死,自1982年传入我国后,已致超1700万株松树死亡。木质包装易携带昆虫、病菌等有害生物,若未按规定申报和检疫,极有可能成为有害生物传播的“载体”。依据《进出境动植物检疫法》及其实施条例、《进境货物木质包装检疫监督管理办法》,使用木质包装的进境货物未向海关报检的,可处5000元以下罚款,情节严重的可连同货物一并退运。
实务中,使用木质包装时,企业应确认包装有无IPPC标识这一合法"身份证"。IPPC标识是国际植物保护公约(IPPC)依据第15号国际植物检疫措施标准(ISPM15)制定的木质包装检疫合格标识,用于证明所使用木质包装已通过专业除害处理。
(二)贸易国与运抵国(启运国)的区分
贸易国与运抵国(启运国)是报关单国别字段中的关键项目,实践中因概念混淆而错填的情形是退单和统计处罚的重灾区。记住两句话可以帮助分辨:贸易国看签约方,运抵国(启运国)跟着提单走。
贸易国(地区)按与境内企业签订贸易合同的外方所属国家填报;进口填报购自国(地区),出口填报售予国(地区);未发生商业交易的,填报货物所有权拥有者所属的国家(地区)。运抵国(启运国)则按货物实际运抵或离开的境外国家填报,直接运输情形下,进口以装货港所在国为启运国(地区),出口以指运港所在国为运抵国(地区)。经第三国转运时,若中转国(地区)发生商业性交易,应以中转国作为运抵国(启运国);无实际进出境的,填报“中国”及代码。
常见申报误区是将合同签约方所在国与货物实际流向国混同,导致贸易国填报失真。根据《海关行政处罚实施条例》第十五条,贸易国等项目属于如实申报项目,申报不实可处警告或1000元至1万元罚款;影响许可证件管理的,按货值5%至30%罚款。所以,在填报时应当先确认合同签约方,再核对实际物流流向,两者分别对应贸易国与运抵国,不可相互替代。
(三)贸易术语与成交方式
贸易术语(Incoterms)是合同语言,成交方式是海关语言。简单理解,贸易术语管的是买卖双方风险责任怎么分;成交方式管的是价格构成:运费、保费、杂费谁出。二者内涵并不完全等同,但在实际操作中存在对应关系。
《国际贸易术语解释通则 2020》涵盖EXW、FOB、CFR、CIF等11种术语,而在海关单一窗口申报系统中的成交方式有FOB、C&F、CIF、C&I、EXW等。
实务中,最核心的是价格计算,其逻辑在于,成交方式决定价格构成,运费保费栏用于还原海关统计与计税基础(如下图)。
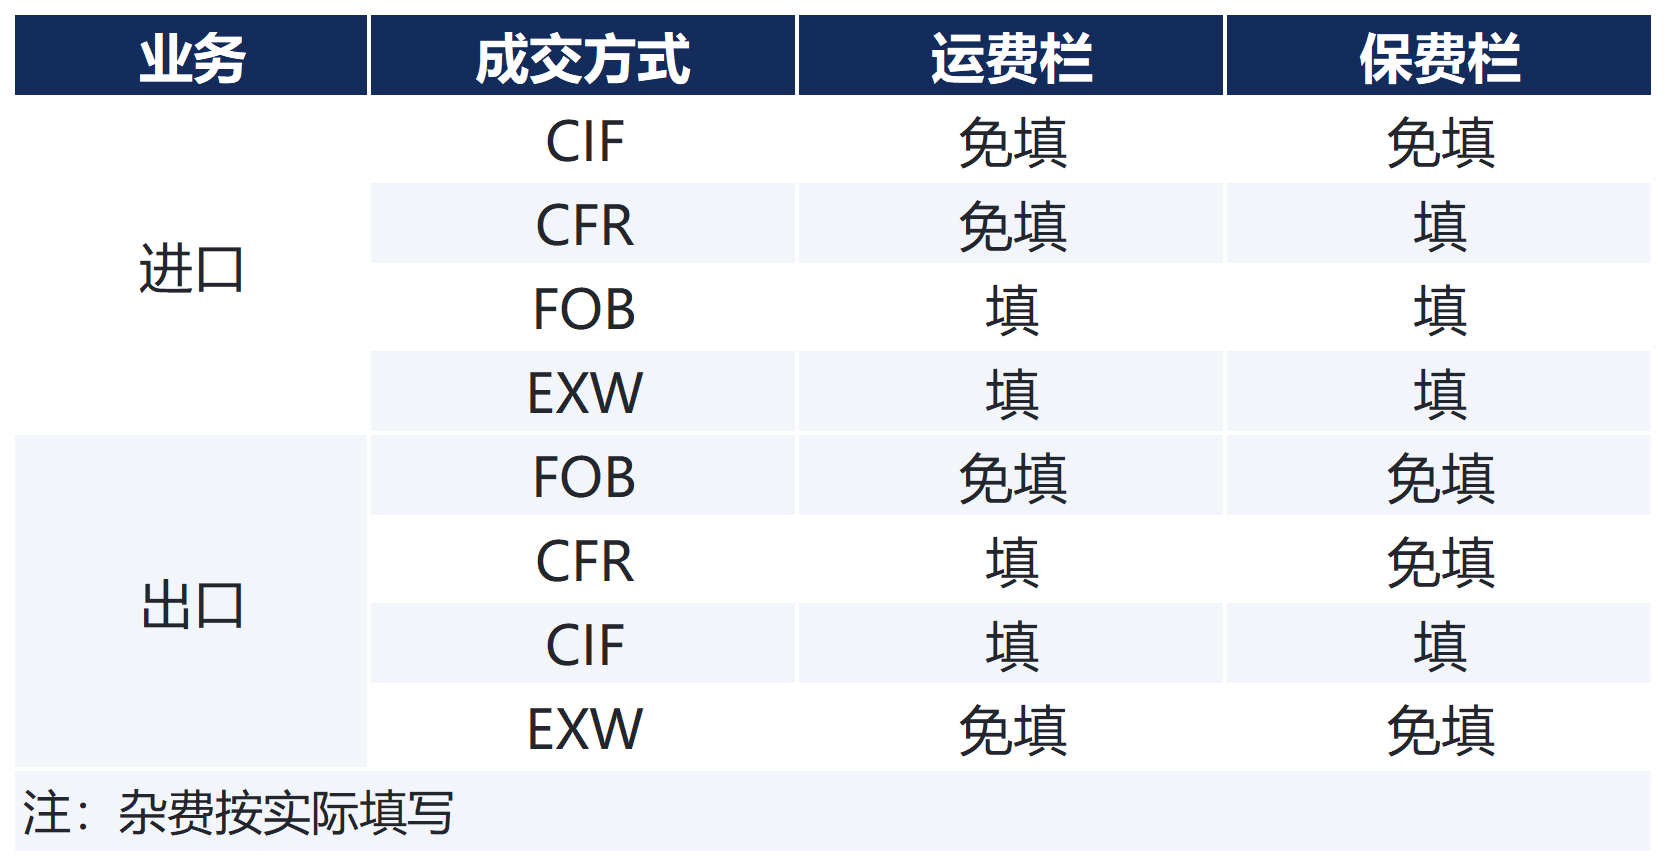
成交方式与运费、保费的逻辑关系
价格口径须把握两头:
进口环节,海关征收进口关税与增值税,始终以 CIF 到岸价为计税基础,即货价、国际运费、国际保费、杂费四项合计,截至货物运抵我国港口卸货前。
出口环节,退税基数统一还原为FOB价,合同签CIF的要剔减运费保费,签CFR的要剔减运费。有企业将186票货物的成交方式批量申报错误、杂费均填零,最终既被罚款,又影响出口退税管理。
批量申报前逐票核对成交方式与运保费、杂费,是避免系统性差错的关键。
总结
《海关行政处罚实施条例》第十五条:进出口货物的品名、税则号列、数量、规格、价格、贸易方式、原产地、启运地、运抵地、最终目的地或其他应当申报的项目未申报或申报不实的,分别依照下列规定处罚,有违法所得的,没收违法所得:
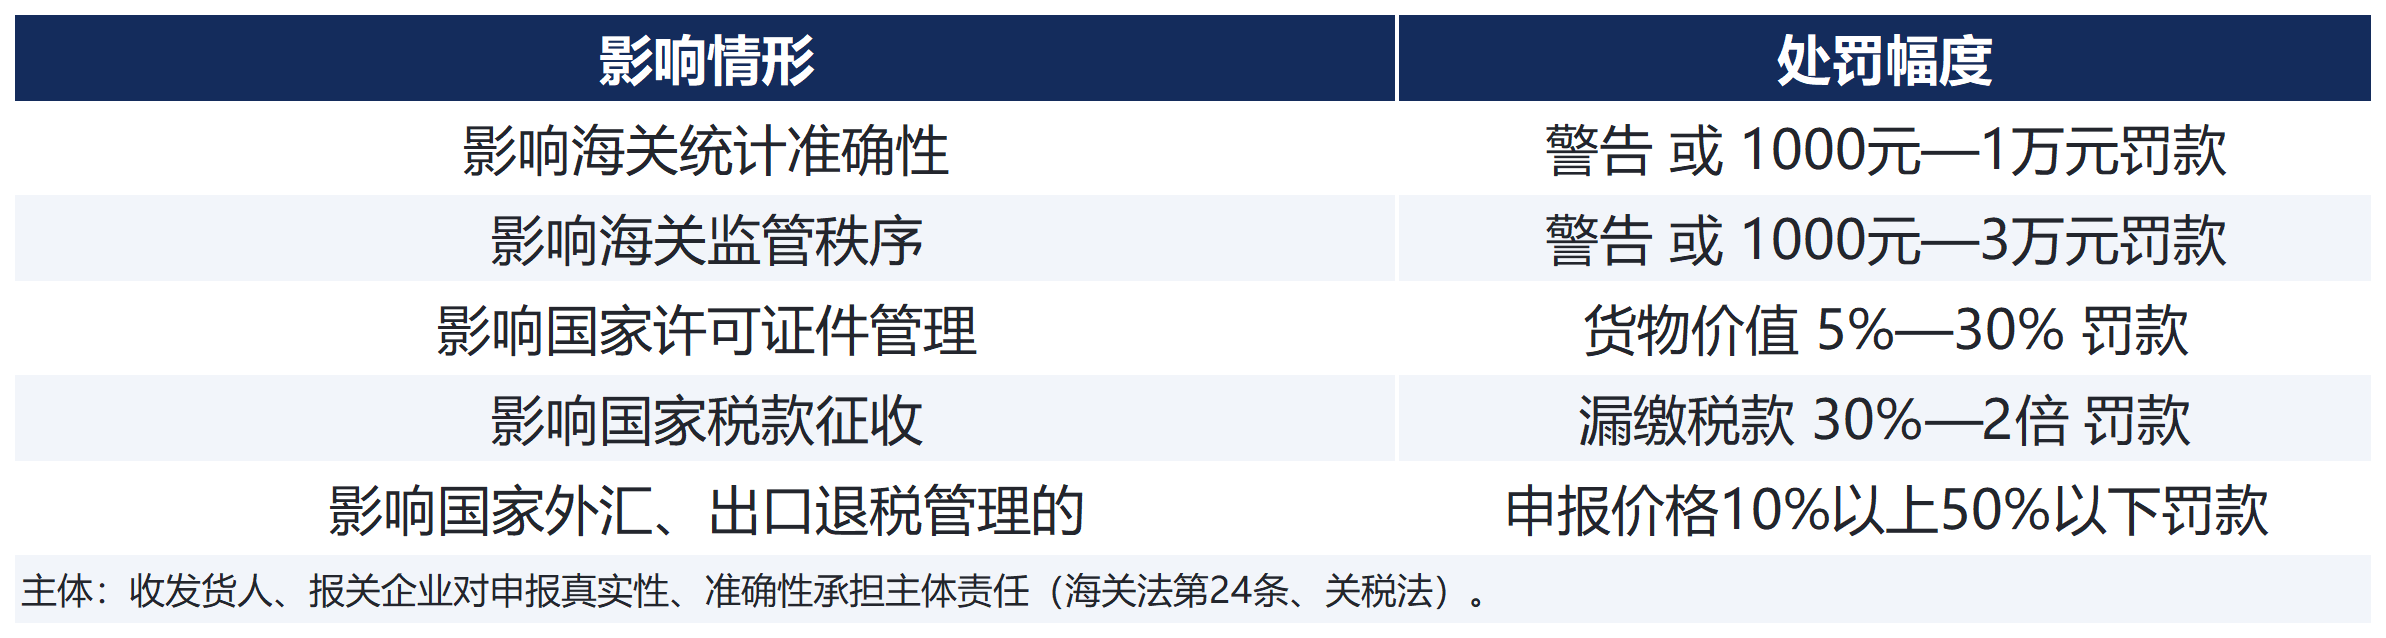
申报不实影响情形对应处罚额度
报关单上的每一个栏目,都是企业守法信用的一份记录。规范填制、如实申报,既是法律义务,也是企业行稳致远的通行证。
【素材来源】
海关发布《报关单填制规范》宣讲及海关总署官网公开的相关处罚案例